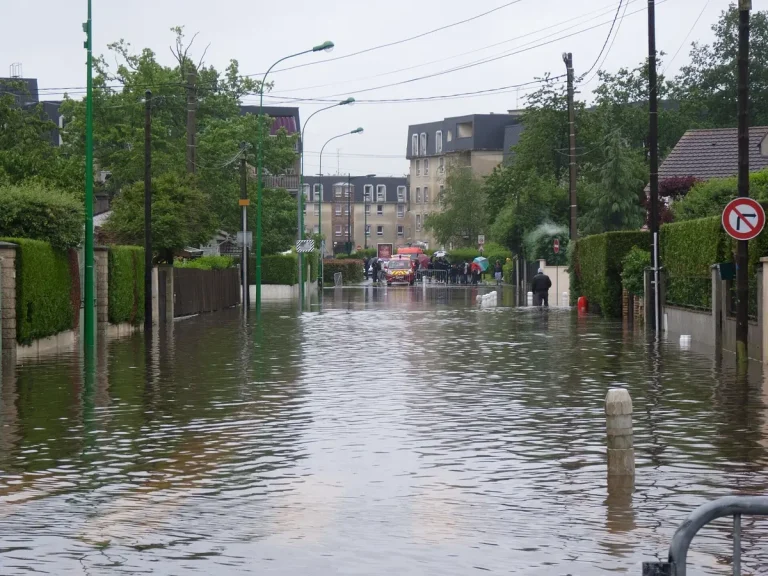
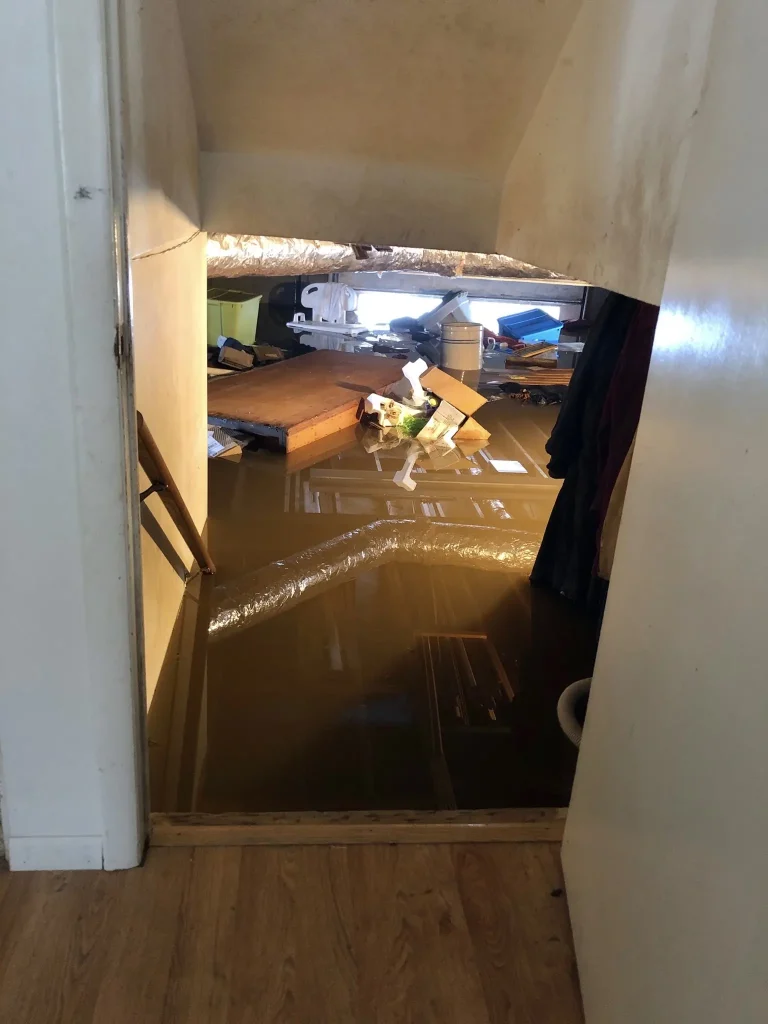
Sous-sol ou garage inondé : les bons réflexes
Sous-sol ou garage inondé : ne descendez pas, ne démarrez pas la voiture, photographiez, prévenez l'assureur, pompez lentement. Les réflexes dans l'ordre.
 Par Hélène Marquet, Rédaction, pompe-inondation.com
En bref
- Lecture
- 8 min
- Rubrique
- Cave inondée : que faire
- Zone
- Seine-et-Marne et Val-d’Oise
- Mis à jour
Une cave inondée en ce moment ? Un professionnel du pompage de votre secteur vous rappelle. Gratuit, sans engagement.
Être rappelé gratuitementPoints à retenir
- Ne descendez pas dans un sous-sol ou un parking souterrain inondé.
- C'est le réflexe le plus naturel et le plus risqué : vouloir sortir la voiture.
- Avant de vider, d'éponger ou de jeter quoi que ce soit, photographiez.
- Pomper trop vite peut faire céder un mur enterré, selon Selectra, qui reprend les conseils d'Episeine.
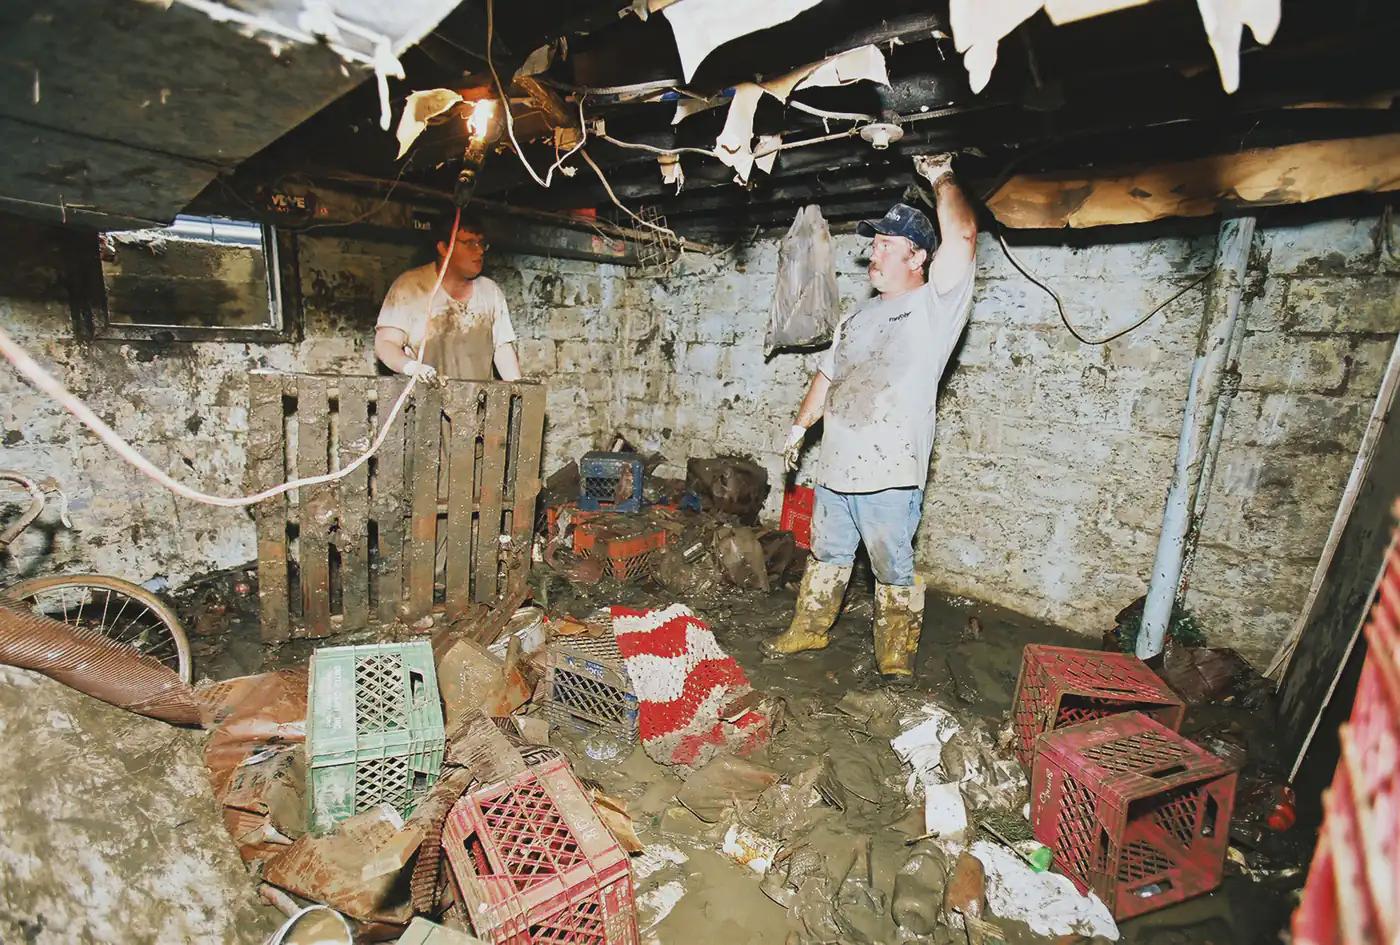
Si votre sous-sol ou votre garage est inondé, ne descendez pas : l’eau et l’électricité ne font pas bon ménage, et une voiture qui a trempé ne se démarre pas. Mettez-vous en sécurité, photographiez ce que vous voyez depuis le haut des marches, prévenez votre assureur, puis faites pomper lentement, une fois l’eau stabilisée. Voici les réflexes dans l’ordre, et ce qui change par rapport à une simple cave.
Un sous-sol ou un garage n’est pas une cave. On y gare un véhicule, on y trouve souvent le tableau électrique, la chaudière ou un congélateur, et on y accède par une rampe ou un escalier. Chaque point ajoute un risque, ou une question d’assurance. La marche générale pour une cave est détaillée dans le guide cave inondée : que faire ; ici, on traite ce qui est propre au garage et au sous-sol.
1. Sécurité et électricité
Ne descendez pas. Coupez le courant uniquement si vous pouvez atteindre le disjoncteur principal sans danger.
2. Ne pas démarrer la voiture
Laissez le véhicule où il est et attendez l’avis de l’expert.
3. Photos avant nettoyage
Documentez tout, conservez les biens abîmés, réunissez factures et devis.
4. Prévenir l’assureur
Dès que vous avez connaissance du sinistre, sans attendre d’avoir tout compris.
5. Pomper lentement
Seulement quand l’eau a cessé de monter, et sans précipitation.
6. Se faire rappeler par un professionnel
Décrivez votre situation pour qu’un professionnel du pompage vous recontacte.
Sous-sol ou garage inondé : d’abord la sécurité
Ne descendez pas dans un sous-sol ou un parking souterrain inondé. Ne touchez jamais à une installation électrique immergée ou humide. En cas de danger immédiat, appelez le 18 ou le 112.
Les consignes de Santé.fr, publiées avec RecoSanté en juillet 2025, sont claires : en cas d’inondation, ne descendez pas dans les sous-sols ni dans les sous-terrains, et restez à l’étage si possible. Si vous pouvez le faire sans vous mettre en danger, coupez aussi le gaz, l’électricité et le chauffage.
Côté électricité, Enedis, cité par le site Selectra, recommande de couper le courant si vous pouvez atteindre votre disjoncteur principal en toute sécurité. Le mot qui compte est « sécurité » : si pour y arriver il faut marcher dans l’eau, ne le faites pas.
Si votre tableau électrique est sous l’eau, n’y touchez pas. Selon le degré de danger, appelez un dépanneur électricien ou les secours. Et une fois l’eau partie, ne remettez pas le courant vous-même : faites contrôler l’installation avant toute remise sous tension.
Pour savoir quand les pompiers peuvent être utiles, lisez le guide pompiers et cave inondée.
Le véhicule dans le garage : ne pas démarrer
C’est le réflexe le plus naturel et le plus risqué : vouloir sortir la voiture. Matmut le dit sans détour, tenter de démarrer un véhicule dont le garage a été inondé est à éviter à tout prix. Attendez le feu vert de l’expert pour tout démarrage.
Sortir la voiture d’un garage ou d’un parking souterrain pendant l’inondation présente aussi un risque élevé pour vous. Rappel de prudence du même assureur : 30 cm d’eau suffisent à soulever et à emporter une voiture.
Ne démarrez pas la voiture : attendez l’avis de l’expert.
Autre geste utile : conservez dans le véhicule les objets endommagés, l’expert pourra les constater.
Photos et constat avant tout nettoyage
Avant de vider, d’éponger ou de jeter quoi que ce soit, photographiez. Selectra rappelle de prendre des photos des dégâts avant tout nettoyage, de conserver les biens endommagés jusqu’au passage de l’expert et de réunir factures et devis. Pensez aux murs, au sol, aux appareils, au véhicule et à la porte de garage, sous plusieurs angles.
Si vous ne pouvez pas descendre, photographiez depuis le haut des marches ou de la rampe. Vous compléterez quand l’accès sera sûr. Un constat imparfait vaut mieux qu’un constat jamais fait, et il ne remplace pas le passage de l’expert.
Quelle assurance : habitation, auto, ou catastrophe naturelle ?
La bonne question n’est pas « suis-je couvert ? » mais « quelle garantie peut jouer ? ». Cela dépend de votre contrat et de l’origine de l’eau. Selon Selectra, qui s’appuie sur Service-public et Légifrance, une infiltration ou un refoulement relève de la garantie dégât des eaux du contrat ; un ruissellement, un débordement ou une remontée de nappe relève du régime des catastrophes naturelles, qui exige un arrêté.
Garantie dégât des eaux
Infiltration, refoulement. Le délai de déclaration est fixé par votre contrat.
Catastrophe naturelle
Débordement, ruissellement, remontée de nappe. Un arrêté interministériel reconnaissant l’état de catastrophe naturelle dans votre zone est nécessaire, et votre contrat doit couvrir les biens touchés.
Assurance auto
Selon la formule : une garantie dommages ou « événements climatiques » peut couvrir ; une assurance au tiers ne couvre pas les dégâts de l’eau sur la voiture.
Pour la catastrophe naturelle, Service-public et France Assureurs posent deux conditions cumulatives : un contrat qui couvre les biens endommagés, et un arrêté publié au Journal officiel. Les véhicules sont indemnisés lorsqu’ils sont couverts par une assurance dommages. Un véhicule couvert en responsabilité civile seule n’est pas concerné. Côté auto, Matmut précise qu’une garantie « événements climatiques » permet une prise en charge sans attendre l’arrêté.
Prévenez votre assureur dès que vous avez connaissance du sinistre. L’ANIL recommande de le faire sans attendre l’arrêté, par sécurité, et d’écrire en lettre recommandée avec accusé de réception. Une fois l’arrêté publié, le délai de 30 jours est un maximum, pas un objectif. Pour le détail du dossier, voyez le guide assurance et catastrophe naturelle pour une cave inondée.
Pomper : lentement, et seulement quand l’eau a cessé de monter
Pomper trop vite peut faire céder un mur enterré, selon Selectra, qui reprend les conseils d’Episeine. Le principe : pomper très lentement. Si le niveau remonte dès que vous arrêtez la pompe, c’est probablement la nappe : attendez qu’elle se retire.
Deux précautions de sécurité s’ajoutent. Une pompe thermique ne doit jamais fonctionner à l’intérieur, à cause du monoxyde de carbone. Et une pompe électrique doit être branchée sur un circuit protégé par un interrupteur différentiel. Pour choisir le matériel, lisez quelle pompe d’inondation choisir. Le séchage vient ensuite : voir assécher une cave après inondation.
Faire intervenir un professionnel du pompage
Un sous-sol qui contient un tableau électrique, une chaudière ou un véhicule justifie souvent de ne pas improviser. Un professionnel du pompage peut intervenir. Décrivez votre situation (garage ou sous-sol, véhicule présent ou non, tableau atteint ou non) pour être rappelé : c’est l’objet de la demande de devis.
Ce que ce guide ne peut pas trancher
Quelques points restent hors de ce que nous avons pu vérifier auprès de sources officielles ouvertes.
La règle précise de remise sous tension d’un tableau qui a été immergé n’est pas établie ici : la seule consigne sûre est de ne pas le faire vous-même et de faire contrôler l’installation. Le délai de déclaration d’un dégât des eaux ordinaire dépend de votre contrat : lisez-le. Pour un parking souterrain collectif, adressez-vous d’abord à votre syndic : nous n’avons pas de source sur l’assurance de l’immeuble. Aucune source ouverte ne nous permet non plus de parler d’une voiture électrique ou d’une borne de recharge, ni de chiffrer les délais d’indemnisation ou le passage de l’expert. Enfin, la façon dont une dalle ou une rampe supporte un pompage n’est pas démontrée : d’où la prudence.
Questions fréquentes
Dois-je descendre voir l’étendue des dégâts ?
Non, tant que le sous-sol est inondé. Santé.fr recommande de ne pas descendre dans les sous-sols ni les sous-terrains. Photographiez depuis le haut et ne touchez à rien d’électrique.
Puis-je démarrer ma voiture après l’inondation du garage ?
Non. Attendez le feu vert de l’expert de votre assureur : démarrer un véhicule qui a été inondé est à éviter à tout prix.
Mon assurance couvre-t-elle un garage inondé ?
Cela dépend. La garantie dégât des eaux joue pour une infiltration ou un refoulement ; la catastrophe naturelle exige un arrêté et un contrat couvrant les biens ; pour la voiture, tout dépend de la formule (dommages ou événements climatiques, mais pas au tiers). Vérifiez votre contrat.
De combien de temps dispose-t-on pour déclarer le sinistre ?
Prévenez l’assureur dès que vous avez connaissance du sinistre. Pour la catastrophe naturelle, le délai maximal est de 30 jours après la publication de l’arrêté au Journal officiel. Pour un autre dégât des eaux, c’est le délai fixé par votre contrat.